


[不動産購入 横浜]
2026年09月29日
【物件購入編】住宅ローン5年ルール・125%ルールの正しい理解
ルールがあるから必ず安心ではない
こんにちは。
ハマスタそばのAZU不動産代表の永岡です。
今日も朝から土砂降りの雨。
9月は晴れの日が何日あったのか?そろそろ気持ち良い天気の中で仕事をしたいと切に願っています。
今回のテーマは住宅ローンの借入について。
お客様から住宅ローンについてのご相談を受ける事が多いのですが、金利・団信・返済年数など聞かれる項目は様々。
物件を契約するタイミングでどの銀行を使うか?どんな返済プランにするか考え出しても意外と時間がなく急いで営業担当者の言われるがままに手続きを進めてしまう人も一定数いらっしゃるようです。
現金で物件を購入されるお客様は別ですが、住宅ローンを借りて物件購入を考えているお客様にとってどのような借入プランを組み立てるか?は物件の意思決定をする前にしっかりとおさえておきたい大事なポイントです。
まず住宅ローンについては銀行ごとに特色が違ったりします。
保証会社による審査基準も違いますし、金利プランも異なります。
このとき、一番気をつけて欲しいのが5年ルール・125%ルールが適用されるか否か?です。
5年ルール・125%ルールってなに?という方は下の図を参考にしていただくとイメージがわきやすいです。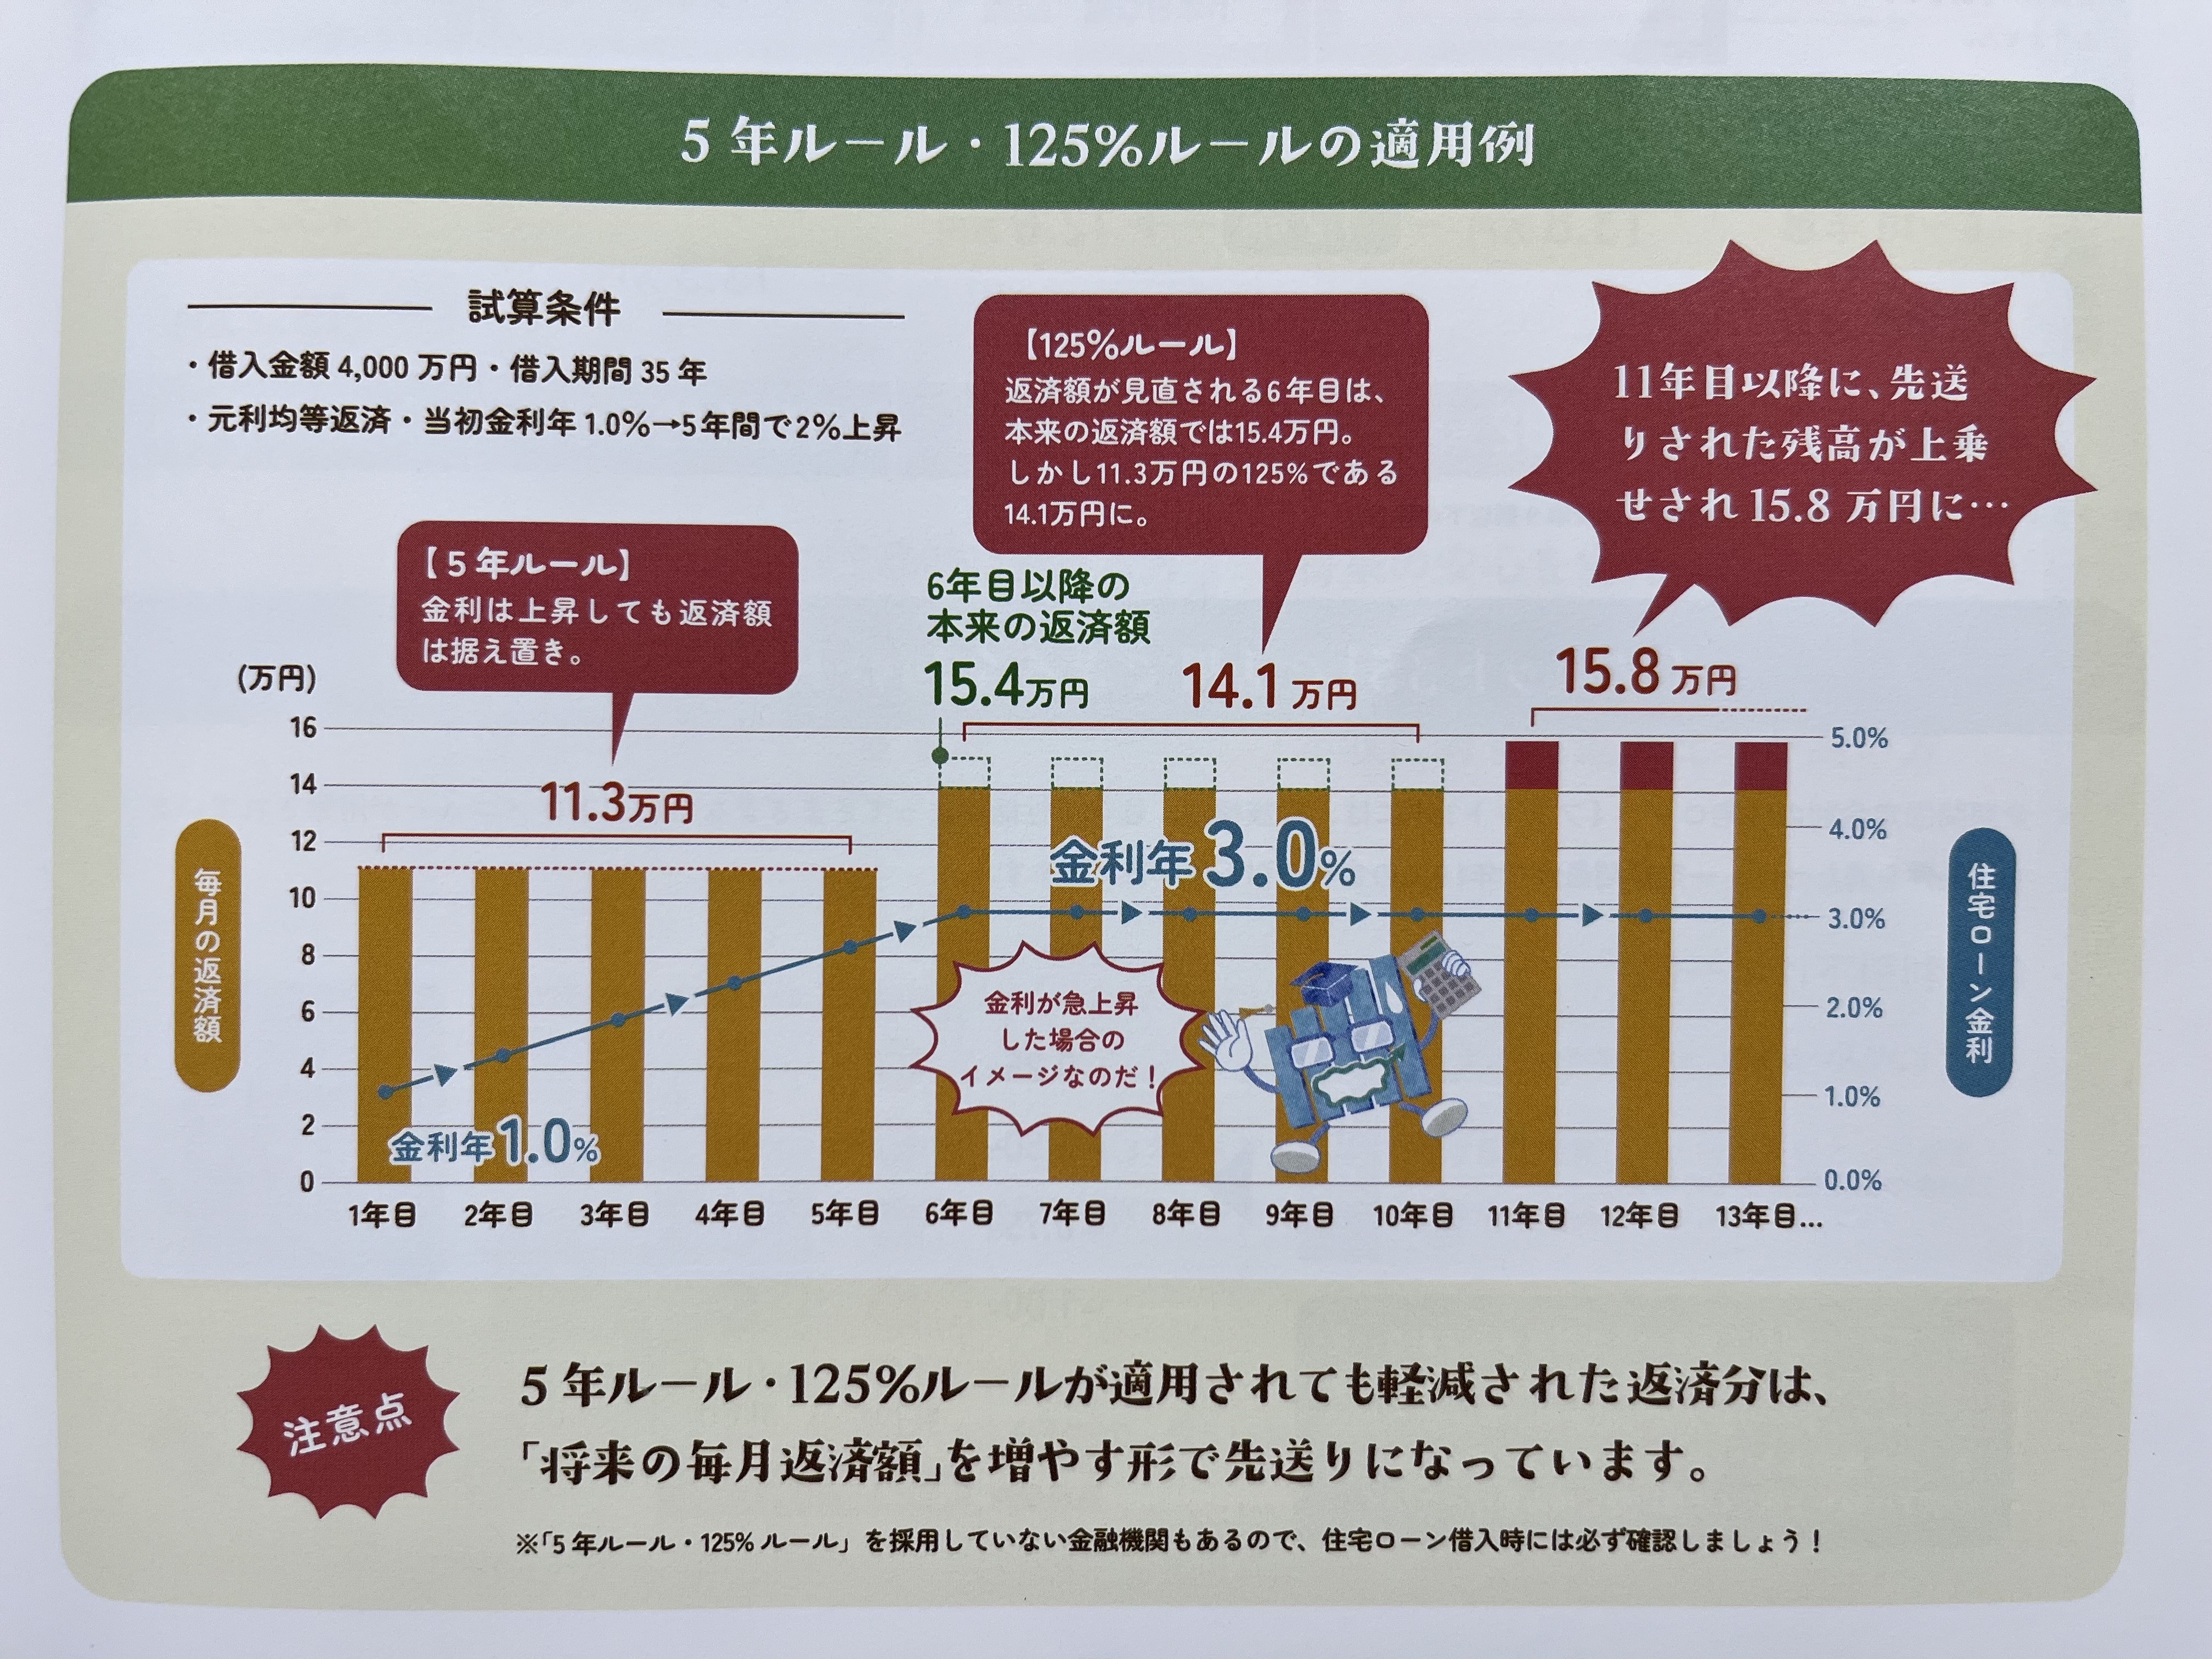
変動金利の場合にはなりますが、金利の見直しは基本的に半年に1回おこなわれます。
ただ、金利が変動しても返済額は5年間据え置かれます。これが5年ルールと呼ばれるものです。
注意したいのがすべての銀行が5年ルールを適用していないということです。
金利見直しのたびに翌月から返済額が変わる銀行もあります。
事前に知っておかないと「なんか返済額が結構上がってキツイんだけど・・」といったような事態を回避できます。
もうひとつは5年経過後の返済額ですが、125%ルールの適用により当初支払い額の1.25倍を超えないように軽減されます。
これだけ聞くと安心できるかもしれません。
しかし1点注意したいことがあります。それは「支払いが免除されたわけではなく未払い利息として先送りされるだけ」ということです。あとは金利が上昇を続けると総支払額は増えることになります。
金利を先読みすることはなかなか難しいことです。でも、事前に金利と支払いの関係性やどんな支払いプランを組み立てることが安全か?を理解しておくことは物件購入にあたっては非常に大事です。
どんな銀行がどんな特色をもっているか?を知りたいお客様は営業担当に事前相談することをおススメいたします。
もし、直接AZU不動産に相談したいお客様がいらっしゃいましたらお気軽に問い合わせフォームよりお問合せください。

